Artigo
Como saber se uma pessoa falecida tinha seguro de vida?
Perder alguém é um momento delicado e, além do impacto emocional, a família costuma precisar lidar com uma série de questões práticas e burocráticas. Entre elas, uma dúvida comum é: como saber se a pessoa falecida tinha um seguro de vida?
Em muitos casos, o seguro de vida pode oferecer um importante suporte financeiro aos beneficiários, ajudando a enfrentar despesas imediatas e contribuindo para a estabilidade da família durante o período de adaptação.
No entanto, nem sempre os familiares sabem da existência da apólice ou conhecem os procedimentos para localizar essas informações.
Neste artigo, explicamos onde procurar, quais documentos podem ajudar na busca, como entrar em contato com a seguradora e quais medidas podem facilitar esse processo. Vamos lá?
Como saber se o falecido tinha seguro de vida? Onde procurar informações?
Nem sempre existe um cadastro único que permita consultar se uma pessoa possuía seguro de vida. Por isso, o primeiro passo é reunir documentos e verificar registros que possam indicar a contratação da proteção.
Algumas fontes costumam fornecer pistas importantes são:
Apólices
O caminho mais direto é procurar pela apólice do seguro de vida entre os documentos pessoais da pessoa falecida. Esse documento reúne informações como:
● nome da seguradora;
● número da apólice;
● coberturas contratadas;
● dados da pessoa segurada;
● orientações para acionamento do seguro.
Caso a apólice esteja disponível, o contato com a seguradora tende a ser mais simples.
Extratos bancários
Os extratos bancários também podem indicar a existência de um seguro de vida.
Verifique se há débitos recorrentes com o nome de seguradoras ou cobranças mensais relacionadas à apólice. Muitas pessoas optam pelo pagamento automático das parcelas, o que facilita essa identificação.
Vale analisar movimentações dos últimos meses, já que o pagamento pode ocorrer em datas específicas.
Cartões de crédito
Alguns seguros são pagos diretamente na fatura do cartão de crédito. Por isso, consultar faturas recentes pode ajudar a localizar cobranças realizadas por seguradoras ou empresas administradoras de seguros.
Embora alguns cartões ofereçam benefícios relacionados a seguros, é importante verificar se existia uma contratação efetiva, pois nem toda cobertura está vinculada automaticamente ao uso do cartão.
E-mails
Atualmente, boa parte da comunicação entre seguradoras e clientes acontece de forma digital. Vale verificar a caixa de entrada do e-mail da pessoa falecida em busca de mensagens contendo palavras como:
● seguro;
● apólice;
● cobertura;
● proposta;
● indenização;
● renovação.
Também é possível encontrar comunicações enviadas pela seguradora sobre atualizações cadastrais ou pagamento das parcelas.
Comprovantes de pagamento
Boletos, recibos e comprovantes de pagamento também podem indicar que existia um seguro de vida ativo.
Esses documentos costumam informar o nome da seguradora ou da instituição responsável pela cobrança, facilitando o contato posterior.
Leia também: Seguro de vida vale a pena? Entenda a importância
Como entrar em contato com a seguradora?
Após identificar qual é a seguradora, o próximo passo é entrar em contato pelos canais oficiais de atendimento.
Normalmente, será necessário informar alguns dados da pessoa falecida, como:
● nome completo;
● CPF;
● data de nascimento;
● data da morte.
A equipe responsável orientará sobre os próximos passos e informará quais documentos deverão ser apresentados para análise do pedido.
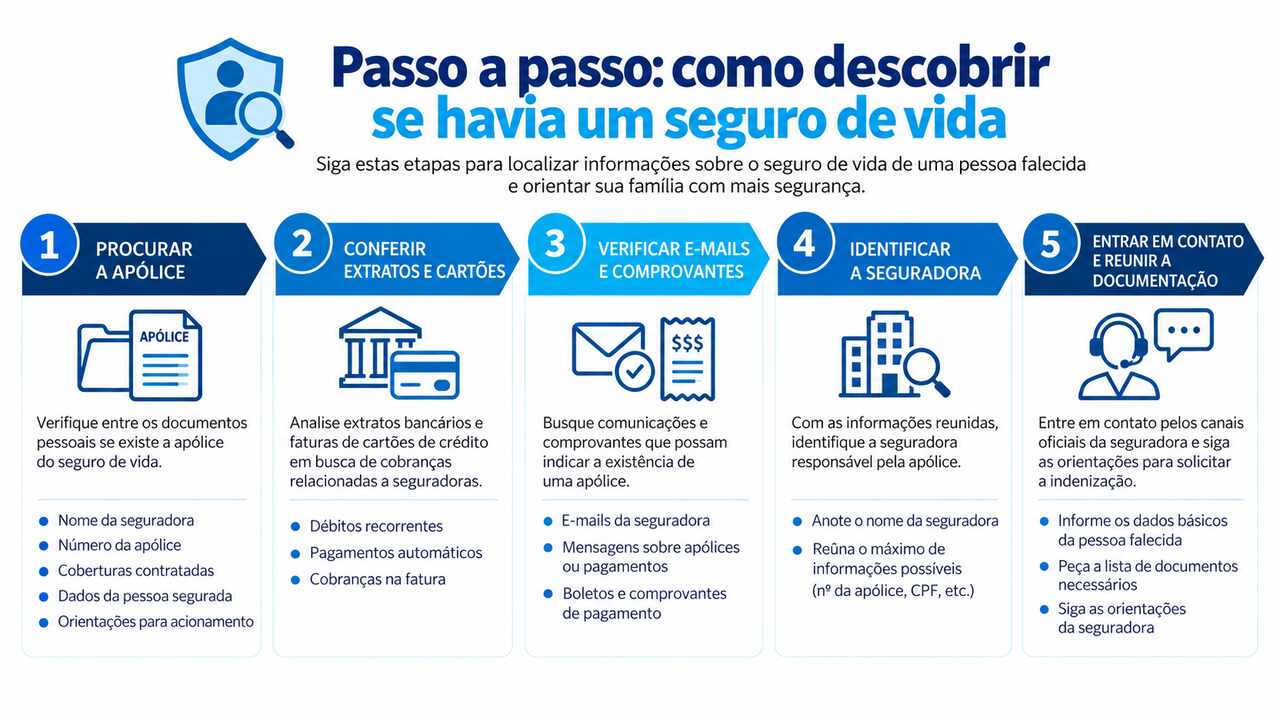
Caso não seja possível identificar a seguradora por meio dos documentos pessoais, também vale verificar se a pessoa mantinha relacionamento com um especialista que possa orientar a família sobre a existência de uma apólice. Entenda melhor no infográfico a seguir:
Quais documentos normalmente são exigidos?
A lista pode variar conforme cada seguradora e conforme as coberturas contratadas, mas geralmente são solicitados documentos como:
● certidão de óbito;
● documento de identificação da pessoa segurada;
● CPF da pessoa segurada;
● documentos de identificação dos beneficiários;
● formulários disponibilizados pela seguradora.
Dependendo das circunstâncias da morte e das coberturas contratadas, outros documentos poderão ser solicitados durante a análise.
Por isso, é importante seguir as orientações fornecidas pela seguradora responsável.
Como saber quem são as pessoas beneficiárias?
As pessoas beneficiárias normalmente são definidas pela própria pessoa segurada no momento da contratação do seguro.
Essas informações ficam registradas na apólice e são confirmadas pela seguradora durante o processo de solicitação da indenização.
Caso existam alterações realizadas ao longo do tempo, prevalecerá o cadastro mais recente.
Se não houver indicação de beneficiários ou se houver situações específicas previstas na legislação, a seguradora orientará os familiares sobre os procedimentos aplicáveis.
Existe prazo para solicitar a indenização?
Sim. Existe prazo para solicitar a indenização prevista no seguro de vida. No Brasil, o Código Civil estabelece prazos prescricionais para o exercício desse direito.
Em casos de falecimento da pessoa segurada, a pretensão da pessoa beneficiária à indenização está sujeita ao prazo de três anos, conforme previsto nos artigos 189 e 206, §3º, do Código Civil.
Já para coberturas acionadas em vida, como invalidez, doenças graves ou outras situações previstas na apólice, aplica-se, em regra, o prazo de um ano, nos termos do art. 206, §1º, inciso II, do Código Civil.
Além dos prazos legais, cada processo pode exigir períodos específicos para envio da documentação solicitada pela seguradora.
Por esse motivo, recomenda-se que as pessoas beneficiárias ou a própria pessoa segurada entrem em contato com a seguradora assim que ocorrer o evento coberto ou identificarem a existência da apólice. Quanto antes a documentação for organizada, mais ágil tende a ser a análise do pedido.
Leia também: Conheça o que é seguro prestamista e seus benefícios
Tem um seguro de vida? Veja como facilitar esse processo para sua família
Embora seja um assunto delicado, algumas atitudes podem tornar todo o processo muito mais simples para quem ficará responsável pelas questões burocráticas no futuro.
Organize os documentos
Manter contratos, apólices e documentos pessoais organizados facilita a localização das informações quando necessário.
Além da versão física, também é interessante manter arquivos digitais em local seguro.
Informe da existência do seguro
Não é necessário compartilhar todos os detalhes da apólice, mas informar às pessoas de confiança que existe um seguro de vida contratado pode evitar dúvidas e reduzir dificuldades futuras.
Saber qual seguradora foi escolhida já representa uma grande ajuda para os familiares.
Atualize as pessoas beneficiárias
Mudanças na vida pessoal, como casamento, nascimento de filhos ou outras alterações familiares, podem tornar necessária a atualização das pessoas beneficiárias.
Revisar essas informações periodicamente ajuda a garantir que a proteção esteja alinhada às vontades da pessoa segurada.
Conheça o seguro de vida individual da Prudential
Planejar o futuro também significa facilitar a vida de quem você ama diante de situações inesperadas.
Além de oferecer proteção financeira conforme as coberturas contratadas, manter um seguro de vida atualizado e com informações organizadas contribui para que os beneficiários tenham mais clareza durante um momento naturalmente sensível.
Na Prudential, você conta com o apoio de especialistas para entender quais soluções fazem sentido para seu perfil e suas necessidades.
Conclusão
Descobrir se uma pessoa falecida tinha seguro de vida pode exigir uma busca cuidadosa entre documentos, registros financeiros e comunicações com seguradoras. Apesar disso, seguir um processo organizado torna essa tarefa mais simples.
Além de conhecer os procedimentos para localizar uma apólice, vale lembrar que manter documentos organizados, informar pessoas de confiança sobre a existência do seguro e revisar periodicamente os beneficiários são atitudes que podem facilitar significativamente a vida da família.
O seguro de vida faz parte do planejamento financeiro e da gestão de imprevistos. Quando contratado de forma personalizada e mantido atualizado, ele contribui para oferecer mais segurança justamente nos momentos em que ela é mais necessária.