Artigo
Reserva financeira: como se preparar para emergências sem comprometer seus planos
A reserva financeira é um recurso essencial para ajudar uma pessoa ou uma família a lidar com imprevistos sem comprometer totalmente o orçamento, os planos de vida ou a estabilidade conquistada ao longo do tempo.
Na prática, ela funciona como uma camada de proteção para momentos em que a rotina muda de forma inesperada e que, ao mesmo tempo, demande uma solução rápida.
Ter esse recurso disponível não significa viver esperando pelo pior. Pelo contrário: significa construir mais autonomia para tomar decisões com calma, preservar o padrão de vida possível e evitar que uma emergência se transforme em endividamento.
Na rotina de uma família, por exemplo, imprevistos podem surgir de diferentes formas: uma despesa de saúde, um reparo urgente, uma mudança profissional, um acidente ou a necessidade de apoiar alguém próximo.
Quando não há preparo financeiro, situações pontuais podem gerar desequilíbrios maiores no orçamento.
Esse cenário reforça um ponto importante: a proteção financeira não depende apenas de quanto se ganha, mas também de como se organiza aquilo que entra, sai e precisa ser preservado.
Confira mais!
O que é reserva financeira?
A reserva financeira é uma quantia acumulada com o objetivo de oferecer suporte em situações inesperadas ou em períodos que exigem maior estabilidade de caixa.
Ela não deve ser confundida com dinheiro destinado a desejos de consumo, viagens, troca de carro ou grandes projetos planejados. Esses objetivos também são importantes, mas têm outra finalidade.
A reserva existe para dar resposta a necessidades que não estavam no planejamento inicial.
Em outras palavras, é o recurso que permite atravessar um momento delicado[1] sem precisar recorrer imediatamente a crédito caro, vender bens às pressas ou interromper compromissos importantes da família.
Como calcular o valor ideal da sua reserva financeira
Para construir uma reserva de forma realista, o primeiro passo é conhecer a própria vida financeira. Isso exige olhar para renda, despesas e objetivos com clareza.
Comece identificando a renda mensal da casa.
Exemplo prático
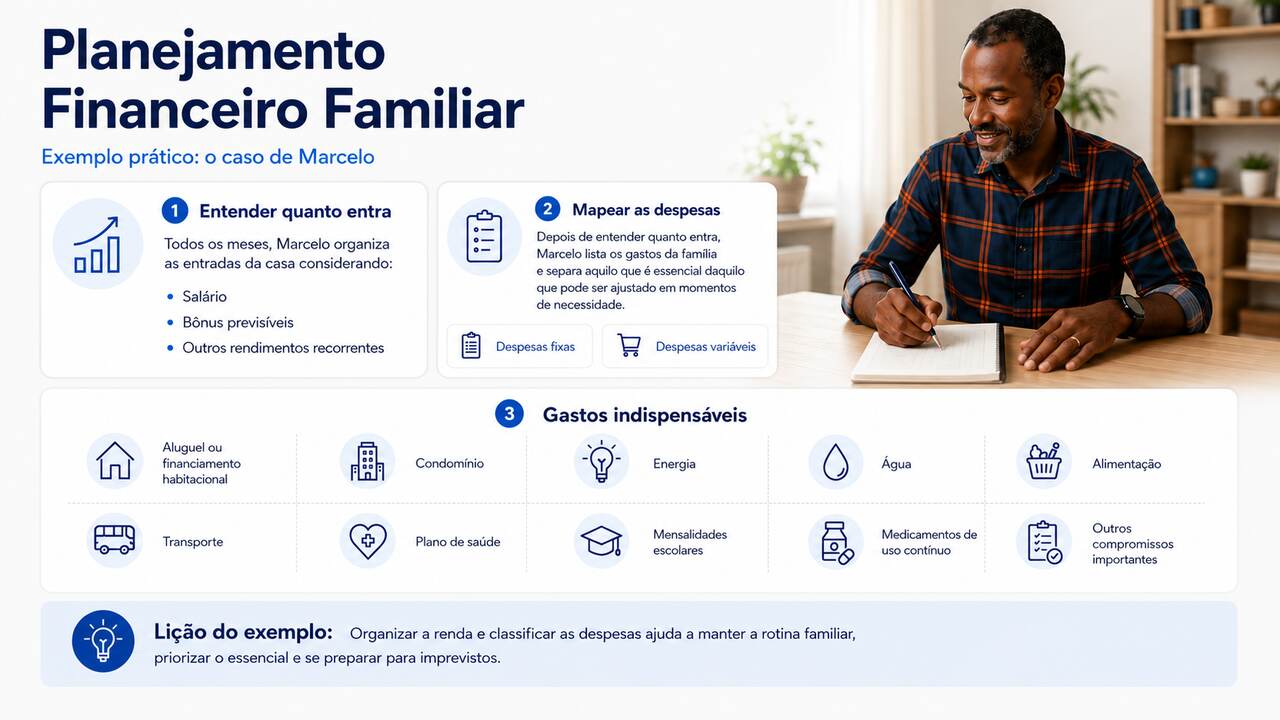
Imagine o caso de Marcelo, professor universitário de 42 anos, principal responsável financeiro por sua família. Ele mora com a esposa e dois filhos e, todos os meses, organiza as entradas da casa considerando salário, eventuais bônus previsíveis e outros rendimentos recorrentes.
Depois de entender quanto entra, Marcelo lista as despesas fixas e variáveis da família, separando aquilo que é essencial daquilo que poderia ser ajustado em um momento de necessidade.
Entre os gastos indispensáveis, entram aluguel ou financiamento habitacional, condomínio, energia, água, alimentação, transporte, plano de saúde, mensalidades escolares, medicamentos de uso contínuo e outros compromissos importantes para manter a rotina familiar.
Cálculo exato
Com essas informações em mãos, ele calcula quanto seria necessário para manter as despesas essenciais por alguns meses.
Se a família de Marcelo tem um custo essencial de R$ 12 mil por mês, por exemplo, seria necessário ter R$ 36 mil para cobrir três meses ou R$ 72 mil para cobrir seis meses.
Observação: esse cálculo não deve gerar ansiedade. A reserva é construída aos poucos, com disciplina e constância. O mais importante é começar com um valor possível, mesmo que pequeno, e transformar esse hábito em parte do orçamento familiar.
Planejamento familiar: segurança para decisões importantes
Quando o orçamento envolve mais de uma pessoa, a reserva deixa de ser apenas uma decisão individual e passa a fazer parte do planejamento familiar.
Isso significa conversar sobre prioridades, mapear despesas comuns e definir quais situações justificam o uso do recurso. Quanto mais transparente for esse acordo, menores são as chances de conflitos em momentos de pressão.
Uma boa prática é estabelecer critérios
Por exemplo: a reserva pode ser usada em casos de perda de renda, despesas médicas inesperadas, reparos urgentes que impactem a segurança da casa ou apoio familiar em situações relevantes.
Por outro lado, compras não planejadas, promoções ou desejos momentâneos devem ser avaliados com cautela.
A reserva também ajuda a preservar projetos familiares. Em vez de abandonar planos importantes diante de um imprevisto, a família ganha tempo para reorganizar prioridades, buscar alternativas e tomar decisões com mais equilíbrio.
Pensar na sua vida é importante tanto agora quanto no futuro, afinal, imprevistos podem acontecer em diferentes fases e exigir respostas imediatas.
Imprevistos de saúde e proteção do orçamento
Despesas de saúde estão entre os exemplos mais comuns de gastos inesperados. Mesmo pessoas com plano de saúde podem enfrentar custos com medicamentos, consultas específicas, exames, deslocamentos, adaptações na rotina ou afastamento temporário do trabalho.
Um acidente simples, como uma fratura óssea[1] , pode impactar a mobilidade, a rotina profissional e a organização da casa. Em situações mais complexas, a pressão financeira pode ser ainda maior.
Nesse contexto, a reserva ajuda a cobrir necessidades imediatas. Ela permite pagar despesas urgentes, manter contas em dia e reduzir a necessidade de decisões precipitadas.
Mas é importante reconhecer seus limites. Dependendo da gravidade do evento, o valor acumulado pode não ser suficiente para sustentar a família por um período prolongado ou compensar uma perda significativa de renda.
É justamente por isso que planejamento financeiro e proteção individual devem caminhar juntos.
Perda de renda: como a reserva pode ajudar
A perda de renda, seja temporária ou prolongada, é uma das situações mais sensíveis para qualquer família. Ela pode acontecer por desligamento profissional, queda no faturamento, pausa forçada no trabalho, doença, acidente ou outras mudanças inesperadas.
Nesses momentos, a reserva funciona como uma ponte. Ela ajuda a manter despesas essenciais enquanto a pessoa reorganiza sua vida profissional, busca novas fontes de renda ou adapta o padrão de consumo.
Sem esse recurso, a família pode precisar recorrer a empréstimos, atrasar contas ou comprometer planos construídos ao longo de anos. Com ele, há mais margem para agir com estratégia.
Ainda assim, a reserva não substitui uma proteção mais ampla. Ela é importante para necessidades imediatas, mas pode ser consumida rapidamente em eventos graves. Por isso, deve fazer parte de uma estrutura maior de cuidado financeiro.
Onde manter a reserva financeira?
Como a reserva precisa estar disponível para emergências, o ideal é que esteja em alternativas de fácil acesso e baixo risco. O objetivo principal não é buscar alta rentabilidade, mas preservar o valor e garantir liquidez.
Antes de escolher onde manter o dinheiro, é recomendável avaliar segurança, prazo de resgate, facilidade de movimentação e adequação ao perfil da pessoa. Em caso de dúvida, buscar orientação especializada pode ajudar a tomar decisões mais alinhadas à realidade financeira da família.
O mais importante é lembrar que a reserva não deve ficar exposta a riscos altos. Se o recurso pode ser necessário a qualquer momento, ele precisa estar protegido contra oscilações que prejudiquem seu uso em uma emergência.
Reserva e seguro de vida: proteções complementares
A reserva financeira é essencial, mas ela não resolve todos os cenários. Em situações de maior impacto, como morte, invalidez acidental ou perda significativa de capacidade de gerar renda, a família pode precisar de um amparo mais estruturado.
É nesse ponto que o seguro de vida se destaca.
A reserva ajuda no curto prazo. Ela pode cobrir contas urgentes, despesas médicas, reorganização da rotina e manutenção temporária do orçamento.
Já o seguro de vida pode contribuir para preservar a estabilidade financeira da família em acontecimentos de maior impacto. São situações que podem mudar profundamente a vida das pessoas envolvidas, de acordo com as coberturas contratadas.
Essa combinação fortalece o planejamento familiar. Uma proteção não substitui a outra. Pelo contrário: juntas, elas ajudam a criar uma estratégia mais completa de cuidado, considerando tanto os imprevistos cotidianos quanto situações de maior gravidade.
Quer já garantir mais proteção para sua família? Conheça o Seguro Renda Familiar da Prudential e veja como uma proteção individual personalizada pode complementar sua reserva e contribuir para a segurança financeira de quem você ama. Converse com um especialista!